
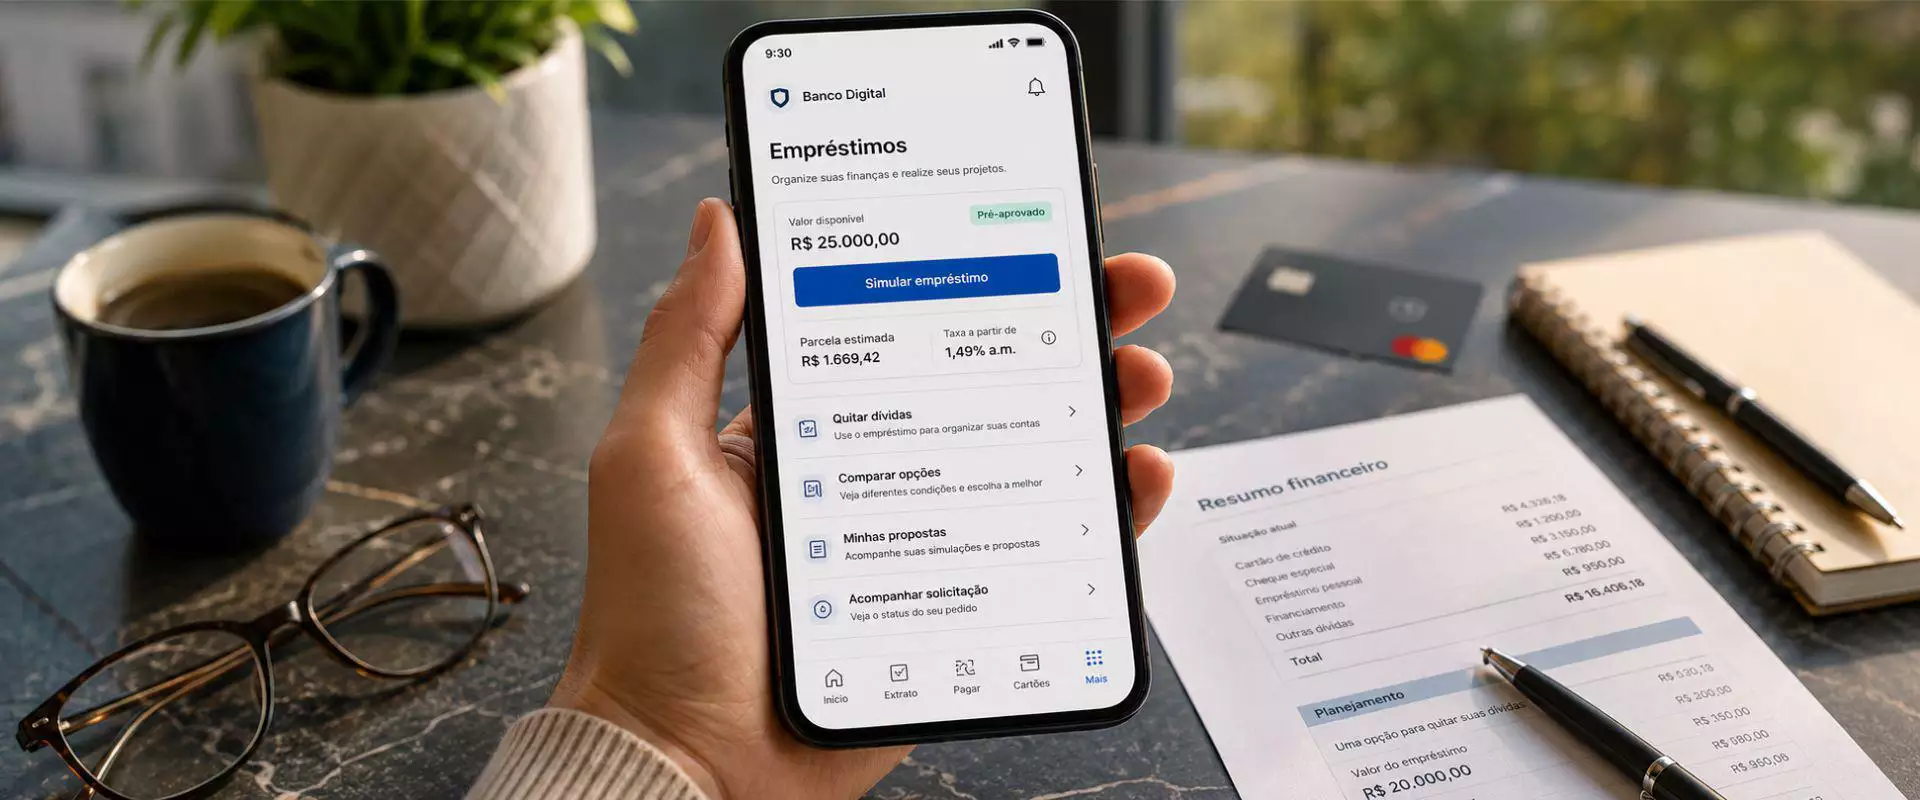
Você já pensou em fazer um empréstimo para quitar uma dívida? Para muitas pessoas, essa parece ser uma solução rápida: pegar dinheiro no banco, pagar o que está devendo e ficar com apenas uma parcela mensal. Mas será que trocar uma dívida por outra realmente resolve o problema?
A resposta depende das condições dessa troca e, principalmente, da situação financeira de quem está contratando o novo empréstimo.
Quando uma pessoa está endividada, é comum que sua primeira preocupação seja encontrar uma forma de diminuir o valor das parcelas. Afinal, quanto maior o comprometimento da renda, mais difícil fica pagar as despesas do mês. Entretanto, uma parcela menor nem sempre significa uma dívida mais barata.
Imagine alguém que possui uma dívida de R$ 5 mil no cartão de crédito e recebe uma proposta de empréstimo para quitar esse valor. Se o novo crédito tiver juros menores e condições adequadas, a troca pode representar uma economia importante. Mas, se o prazo for muito longo ou houver custos adicionais elevados, a pessoa poderá acabar pagando muito mais do que imagina.
Por isso, antes de contratar um novo empréstimo, é necessário entender quanto custa a dívida atual e quanto custará a nova.
Os dados do Banco Central ajudam a mostrar por que essa comparação é tão importante. Em levantamento referente ao início de outubro de 2026, as taxas praticadas pelas instituições financeiras no crédito rotativo do cartão apresentavam diferenças expressivas, com algumas superando 15% ao mês. Isso significa que permanecer nessa modalidade pode representar um custo muito elevado para o consumidor.
É justamente nesses casos que substituir uma dívida cara por outra com juros menores pode fazer sentido. Mas essa decisão precisa ser tomada com base em números, e não apenas na promessa de uma prestação que parece caber no bolso.
Um dos principais indicadores que devem ser observados é o Custo Efetivo Total, conhecido como CET. Ele reúne os juros e os demais encargos envolvidos na operação, como tarifas, tributos e outros custos previstos no contrato.
Na prática, duas instituições podem oferecer empréstimos com taxas de juros aparentemente semelhantes, mas apresentar custos finais diferentes. Por isso, o Banco Central orienta que o consumidor compare o CET antes de contratar qualquer operação de crédito.
Outro cuidado fundamental é analisar o prazo de pagamento. Muitas vezes, uma instituição oferece parcelas menores simplesmente porque está aumentando a quantidade de meses do contrato.
Imagine que você tenha uma dívida com dez parcelas restantes e receba uma proposta para substituí-la por um empréstimo de trinta e seis meses. Mesmo que a prestação mensal diminua, será necessário verificar quanto você pagará ao final de todo esse período.
A comparação correta não deve considerar apenas o valor da parcela, mas também o saldo necessário para quitar a dívida antiga, o total que será pago no novo contrato e a economia efetiva proporcionada pela troca.
Existe ainda uma alternativa que muitos consumidores desconhecem: a portabilidade de crédito.
Esse mecanismo permite transferir determinadas operações de crédito de uma instituição financeira para outra, buscando condições mais vantajosas. Segundo o Banco Central, a portabilidade pode ser solicitada para diferentes modalidades, incluindo empréstimos, financiamentos, cheque especial e operações de crédito relacionadas ao cartão.
Antes de solicitar a transferência, o consumidor pode pedir à instituição atual informações sobre o saldo devedor, as taxas de juros, o prazo restante e o valor das parcelas. Esses dados permitem comparar a dívida existente com as condições oferecidas por outros bancos.
Também vale tentar uma renegociação diretamente com a instituição credora. Em algumas situações, é possível conseguir condições melhores sem precisar contratar um novo empréstimo.
Entretanto, existe um problema que nenhuma redução de juros consegue resolver sozinha: a falta de controle financeiro.
Imagine alguém que utiliza um empréstimo para quitar o cartão de crédito, mas continua gastando no cartão como antes. No mês seguinte, terá a parcela do empréstimo e uma nova fatura para pagar. Se esse comportamento continuar, poderá terminar com duas dívidas em vez de uma.
É por isso que trocar uma dívida cara por outra mais barata precisa fazer parte de um processo maior de reorganização financeira.
Antes de contratar qualquer crédito, o primeiro passo é colocar todas as dívidas no papel. Identifique o valor necessário para quitar cada uma, as taxas de juros, os prazos e, principalmente, as consequências de não conseguir pagar.
Esse último ponto é muito importante. Nem sempre a dívida com os maiores juros será a única prioridade. Em financiamentos de veículos ou imóveis, por exemplo, o próprio bem pode estar vinculado como garantia. O atraso pode trazer consequências diferentes daquelas existentes em outras modalidades de crédito.
Depois de conhecer todas as dívidas, é necessário avaliar quanto da renda realmente está disponível para assumir um novo compromisso.
Não adianta substituir várias parcelas por uma única prestação se o orçamento continuar insuficiente para pagar alimentação, moradia, transporte e outras despesas essenciais.
Uma nova operação de crédito só deve ser considerada depois de verificar se a parcela cabe no orçamento sem depender de novos empréstimos ou do limite do cartão para completar o mês.
Também é importante ter cuidado com ofertas que prometem dinheiro rápido, aprovação facilitada ou liberação mediante pagamento antecipado. Antes de contratar, verifique se a instituição é autorizada a funcionar pelo Banco Central e desconfie de cobranças antecipadas para liberar empréstimos.
O crédito pode ser uma ferramenta útil quando utilizado de maneira planejada. Em determinadas situações, ele permite reduzir juros, reorganizar pagamentos e evitar que uma dívida continue crescendo. Mas também pode agravar o endividamento quando utilizado apenas para adiar um problema.
Por isso, antes de trocar uma dívida por outra, faça três perguntas: o novo empréstimo realmente reduzirá o custo total? A parcela caberá no meu orçamento? E o que vou mudar na minha organização financeira para não voltar a me endividar?
Se a resposta para essas perguntas não estiver clara, talvez seja melhor negociar, rever as despesas e compreender a situação antes de assumir um novo contrato.
Afinal, sair de uma dívida não significa simplesmente trocar o nome do banco para o qual você deve. Significa reduzir o peso dos compromissos financeiros e recuperar, aos poucos, o controle sobre o próprio dinheiro.