
Isso pode ter relação com o seu padrão de vida.
A maioria das pessoas sabe quanto ganha por mês, mas poucas conseguem responder outra pergunta tão importante quanto: quanto custa manter a vida que têm hoje?
E essa conta vai muito além do aluguel ou financiamento, da energia e da alimentação. O custo da nossa vida também inclui o carro que escolhemos manter, combustível, cartão de crédito, assinaturas, escola, plano de saúde, lazer, delivery, compras parceladas, restaurantes, viagens e vários pequenos gastos que foram entrando na rotina ao longo dos anos.
Uma pesquisa divulgada pela Serasa em 2026 ajuda a mostrar como essa conta tem pesado no bolso. O levantamento, realizado em parceria com o Instituto Opinion Box, ouviu mais de 6 mil brasileiros e apontou que o gasto médio mensal nas categorias analisadas chega a R$ 3.520. Além disso, 7 em cada 10 entrevistados disseram perceber um aumento no custo de vida nos últimos 12 meses.
Outro dado chama ainda mais atenção: apenas 19% dos entrevistados consideram fácil administrar os pagamentos e as despesas do dia a dia.
Entre os gastos analisados, supermercado, contas recorrentes e moradia concentram 57% das despesas mensais. Ou seja, antes mesmo de pensar em lazer, viagens ou outros desejos, uma parte importante do dinheiro já está comprometida com a manutenção da vida.
Mas existe outro ponto que merece atenção. Conforme a renda aumenta, é natural querer melhorar de vida. Trocar de carro, morar em um lugar melhor, viajar mais, frequentar outros restaurantes ou proporcionar mais conforto para a família não são problemas por si só.
O problema começa quando, toda vez que a renda aumenta, as despesas aumentam junto.
Imagine alguém que recebia R$ 3 mil e gastava praticamente os R$ 3 mil. Depois, passou a ganhar R$ 5 mil, mas aumentou o padrão de vida e começou a gastar quase R$ 5 mil. Alguns anos depois, chegou aos R$ 8 mil, incorporou novas despesas e novamente passou a consumir praticamente tudo o que recebia.
Essa pessoa aumentou bastante a renda, mas talvez não tenha aumentado na mesma proporção sua capacidade de guardar dinheiro e construir patrimônio.
É por isso que, em alguns casos, quanto mais a pessoa ganha, menos parece sobrar.
Esse comportamento é conhecido como inflação do estilo de vida. Conforme a renda cresce, novos gastos vão sendo incorporados à rotina. O carro melhora, as parcelas aumentam, surgem novas assinaturas, o lazer fica mais caro e algumas coisas que antes eram consideradas desejos começam a ser vistas como necessidades.
Isso não significa que melhorar de vida seja errado. Pelo contrário. Trabalhamos também para proporcionar conforto, experiências e qualidade de vida para nós e para nossa família. A questão é perceber se o crescimento do padrão de vida está acontecendo de maneira compatível com o crescimento da renda.
Uma pessoa que ganha R$ 10 mil, mas precisa de R$ 11 mil todos os meses para manter sua rotina, pode estar em uma situação financeira mais vulnerável do que alguém que ganha R$ 5 mil e consegue viver com R$ 4 mil.
O salário, sozinho, não conta toda a história.
Por isso, uma das informações mais importantes da sua vida financeira é saber quanto custa o seu padrão de vida.
E descobrir isso exige olhar para os números.
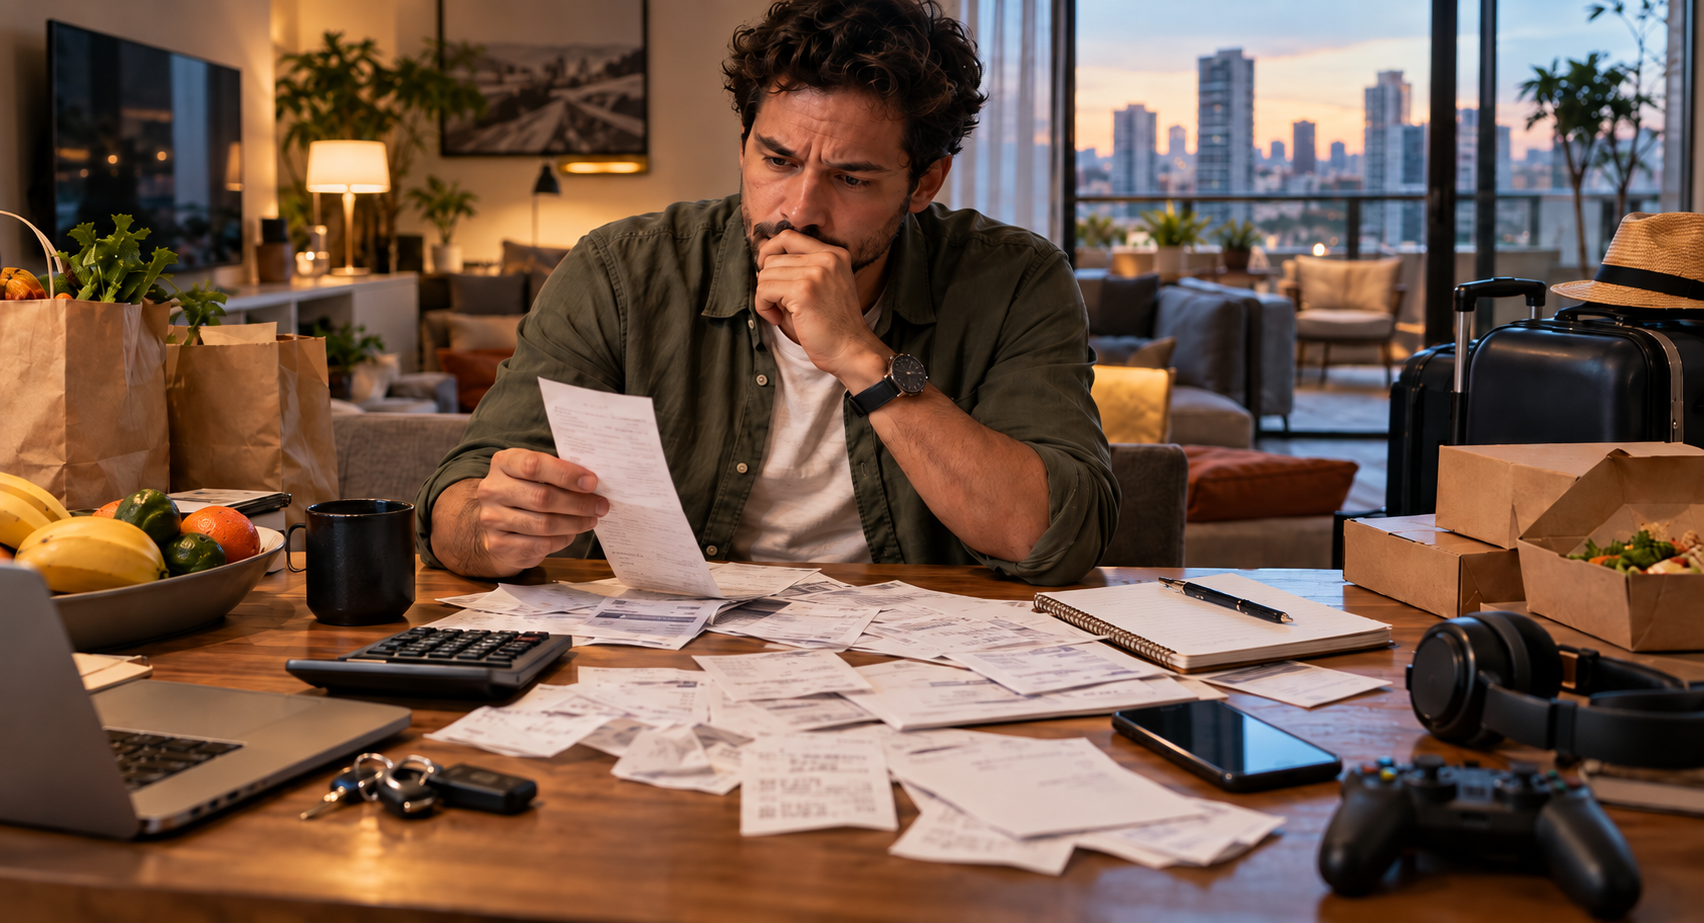
Pegue os últimos meses e observe quanto realmente saiu da sua conta. Some moradia, alimentação, transporte, saúde, educação, parcelas, cartão, assinaturas, lazer, delivery e outros gastos recorrentes. Não faça essa conta pensando no quanto você acredita gastar. Olhe para aquilo que efetivamente foi gasto.
Depois, compare esse valor com a sua renda.
Se você ganha R$ 6 mil e precisa de praticamente R$ 6 mil todos os meses para manter sua rotina, qualquer imprevisto pode desequilibrar suas finanças. Uma manutenção no carro, um problema de saúde ou uma redução temporária da renda pode fazer com que o cartão ou o empréstimo sejam utilizados para completar o mês.
Agora imagine alguém que recebe os mesmos R$ 6 mil, mas consegue manter sua vida com R$ 5 mil. Existe uma margem de R$ 1 mil que pode ser utilizada para formar uma reserva financeira, investir, antecipar uma dívida ou construir algum objetivo.
É essa diferença entre o que entra e o que sai que permite construir segurança financeira.
Por isso, também precisamos tomar cuidado com os pequenos compromissos que assumimos. Uma parcela de R$ 100 pode parecer pequena. Uma assinatura de R$ 40 também. Um delivery de R$ 60 isoladamente talvez não faça diferença. O problema aparece quando dezenas dessas pequenas decisões passam a acontecer todos os meses.
Individualmente parecem pouco. Juntas, podem representar uma parte importante da renda.
E os dados recentes mostram que essa dificuldade é real. Em outro levantamento divulgado pela Serasa em agosto de 2026, metade dos brasileiros entrevistados afirmou ter gastado mais do que havia planejado no primeiro semestre do ano.
Outro fator que influencia nosso padrão de vida é a comparação. Hoje acompanhamos diariamente nas redes sociais carros, viagens, restaurantes, roupas e conquistas de outras pessoas. O que não aparece na tela é quanto aquela pessoa ganha, quanto deve, quanto possui guardado ou se aquele padrão realmente cabe no orçamento dela.
Tentar acompanhar a vida financeira que outra pessoa aparenta ter pode custar caro.
Por isso, viver dentro da própria realidade não significa deixar de sonhar ou abrir mão de melhorar de vida. Significa crescer de maneira sustentável, permitindo que uma parte do aumento da renda também seja destinada à construção do futuro.
Se você recebeu um aumento, por exemplo, não precisa transformar imediatamente todo esse dinheiro em novas despesas. Uma parte pode melhorar sua qualidade de vida, enquanto outra pode fortalecer sua reserva, seus investimentos ou algum objetivo importante.
No final, talvez o problema não seja simplesmente quanto você ganha. Em algumas situações, o que precisa ser analisado é quanto custa a vida que você construiu para manter.
Por isso, antes de pensar apenas em aumentar sua renda, faça uma conta simples: quanto custa manter a sua vida hoje e quanto realmente sobra depois disso?
A resposta pode explicar por que, mesmo ganhando mais do que alguns anos atrás, você ainda sente que o dinheiro nunca é suficiente.
Melhorar de vida não deveria significar apenas poder gastar mais. Também deveria significar ter mais segurança, mais tranquilidade e mais capacidade de construir o futuro.