
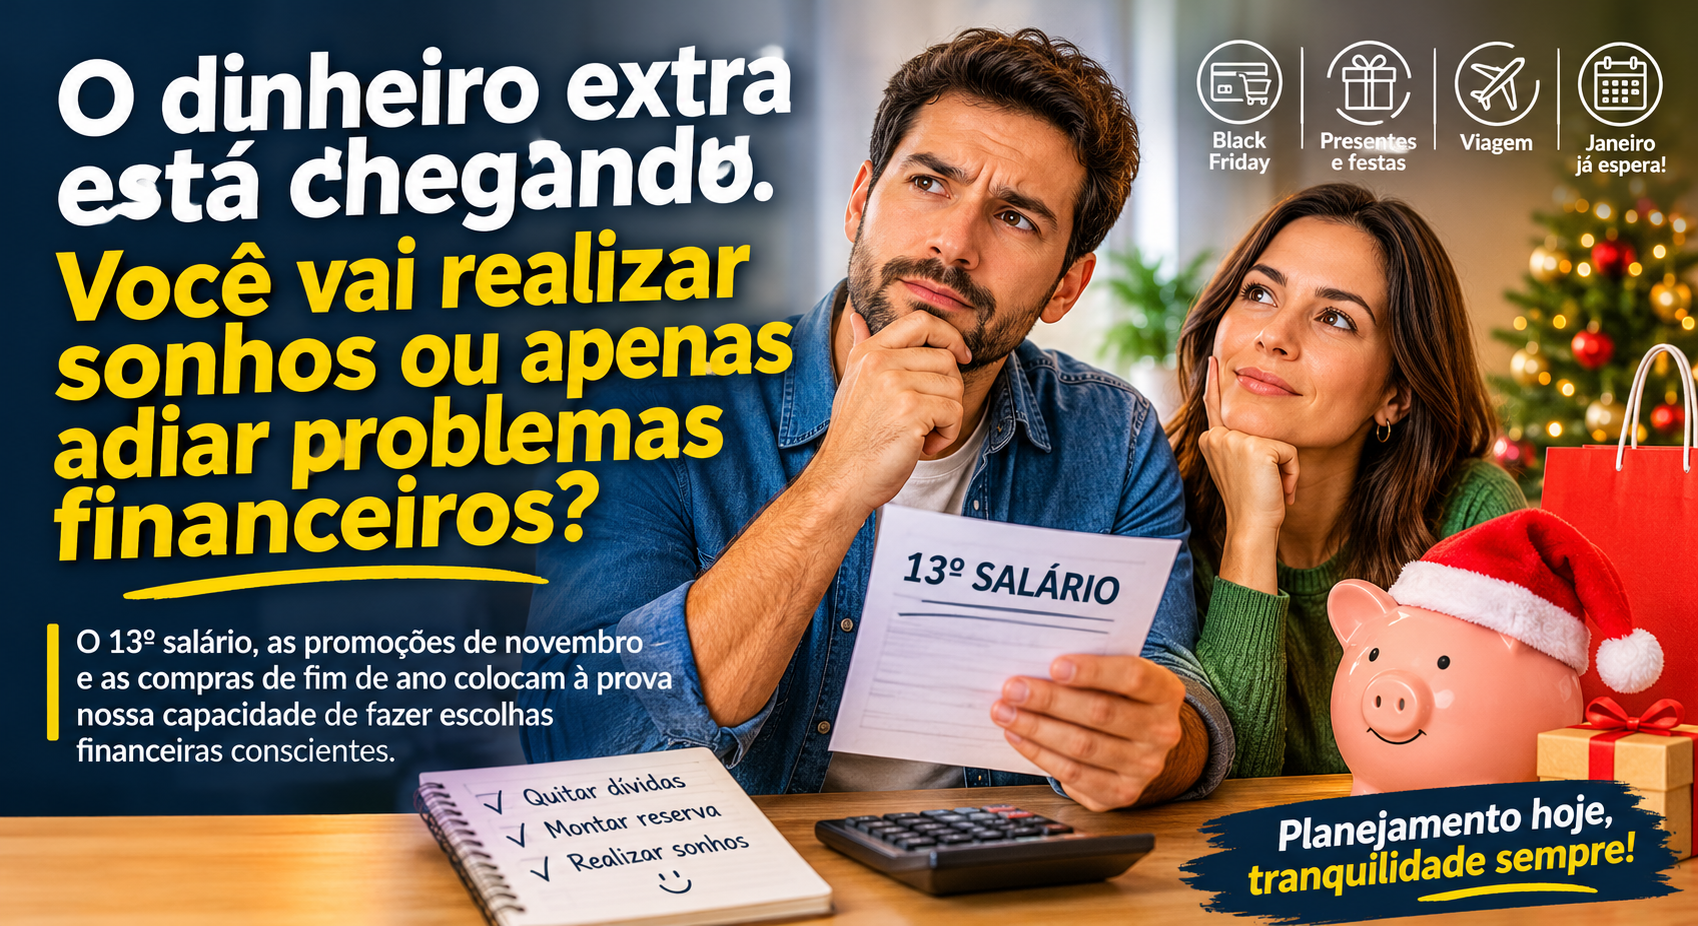
Novembro chega trazendo uma expectativa para milhões de brasileiros: o recebimento do 13º salário. Para muitos trabalhadores, esse dinheiro representa a oportunidade de colocar as contas em dia, comprar algo desejado, organizar as festas de fim de ano ou simplesmente respirar um pouco diante de tantos compromissos financeiros. Mas existe uma questão importante que merece nossa atenção: será que estamos preparados para administrar esse dinheiro extra?
O final do ano costuma ser um período de maior movimentação econômica e, consequentemente, de maior consumo. A Black Friday, as confraternizações, os presentes de Natal, as viagens e as comemorações criam um ambiente favorável às compras. O problema é que, muitas vezes, a empolgação do momento acaba falando mais alto do que a realidade do orçamento familiar.
É nesse cenário que a educação financeira se torna ainda mais importante. Afinal, receber um dinheiro extra não significa necessariamente ter mais dinheiro disponível para gastar.
O 13º salário não é um prêmio para gastar sem planejamento
Um dos erros mais comuns é tratar o 13º salário como um recurso totalmente livre, sem considerar os compromissos que estão por vir. É compreensível querer aproveitar esse dinheiro para realizar desejos e proporcionar momentos especiais à família. Entretanto, também precisamos lembrar que janeiro chega acompanhado de despesas importantes, como IPVA, IPTU, matrícula escolar, material didático e outras obrigações que costumam pesar no orçamento.
Uma decisão tomada em novembro pode determinar a tranquilidade financeira dos primeiros meses do ano seguinte.
Por isso, antes de gastar, é importante fazer uma avaliação da situação financeira. Quem possui dívidas em atraso precisa considerar a possibilidade de utilizar parte desse recurso para negociar e reduzir seus compromissos. Quem ainda não possui uma reserva de emergência pode aproveitar a oportunidade para começar a construí-la. Já aqueles que estão com as contas organizadas podem direcionar parte do dinheiro para investimentos ou objetivos pessoais.
O segredo não está em deixar de aproveitar o 13º salário, mas em estabelecer prioridades.
Black Friday: oportunidade de economia ou armadilha para o orçamento?
Outro grande desafio desse período é a Black Friday. As campanhas publicitárias, os descontos anunciados e a facilidade de parcelamento despertam o desejo de consumo e criam a sensação de que precisamos aproveitar determinadas ofertas antes que elas acabem.
Mas nem toda promoção representa economia. Comprar algo que não estava previsto no orçamento apenas porque está com desconto pode significar um gasto desnecessário. Da mesma forma, adquirir vários produtos parcelados pode comprometer uma parcela significativa da renda dos próximos meses.
É importante compreender que o parcelamento não reduz o preço de uma compra. Ele apenas distribui o pagamento ao longo do tempo. E, quando acumulamos muitas parcelas, perdemos parte da nossa capacidade de escolha, pois uma parcela da renda futura já está comprometida antes mesmo de recebê-la.
Uma boa prática é pesquisar os preços com antecedência, comparar condições de pagamento e, principalmente, perguntar a si mesmo: eu realmente preciso desse produto ou estou sendo influenciado pela oportunidade de comprar?
O janeiro que começa em novembro
Existe uma frase que deveria fazer parte do planejamento financeiro de todas as famílias: janeiro começa em novembro.
Isso porque as despesas do início do ano não aparecem de surpresa. Elas são previsíveis e, justamente por isso, podem ser planejadas.
Muitas famílias encerram dezembro com a sensação de que conseguiram aproveitar bem o Natal e o Ano-Novo, mas começam janeiro preocupadas com a quantidade de compromissos financeiros acumulados. Em alguns casos, recorrem novamente ao cartão de crédito, ao cheque especial ou a empréstimos para pagar despesas que poderiam ter sido previstas.
O planejamento financeiro permite antecipar essas obrigações e reservar recursos para enfrentá-las sem comprometer a renda mensal.
Uma sugestão prática é separar o dinheiro extra em três grandes objetivos: regularizar pendências financeiras, preparar o orçamento para as despesas do início do ano e realizar algum desejo pessoal. As proporções dependerão da realidade de cada família, mas o importante é que todas essas decisões sejam tomadas antes de começar a gastar.
Consumir também exige responsabilidade
É importante deixar claro que educação financeira não significa viver em função de economizar, abrir mão de momentos de lazer ou transformar o dinheiro em uma fonte permanente de preocupação.
O dinheiro também existe para proporcionar experiências, conforto, segurança e qualidade de vida. O que precisamos desenvolver é a capacidade de consumir sem comprometer nossa tranquilidade financeira.
O verdadeiro problema não está em comprar um presente, viajar ou aproveitar uma promoção. Está em fazer isso sem considerar as consequências financeiras da decisão.
Muitas vezes, confundimos capacidade de compra com capacidade financeira. Ter limite disponível no cartão de crédito não significa ter dinheiro para gastar. Conseguir parcelar uma compra não significa que ela cabe no orçamento.
É justamente nesse ponto que a educação financeira faz a diferença: ela nos ensina a avaliar consequências, estabelecer prioridades e tomar decisões mais conscientes.
Planejar hoje para viver melhor amanhã
O encerramento do ano também é uma excelente oportunidade para avaliar os resultados financeiros dos últimos meses. Quanto conseguimos guardar? Conseguimos reduzir nossas dívidas? Estamos gastando mais do que recebemos? Temos objetivos definidos para o próximo ano?
Essas perguntas precisam fazer parte da rotina de quem deseja construir uma vida financeira mais equilibrada.
Nesse processo, contar com a orientação de um educador ou planejador financeiro pode fazer toda a diferença. Esse profissional ajuda a compreender a realidade financeira, organizar receitas e despesas, estabelecer metas e desenvolver hábitos mais saudáveis em relação ao dinheiro.
Afinal, assim como cuidamos da saúde física com acompanhamento profissional, também precisamos cuidar da nossa saúde financeira. Não basta saber que precisamos economizar, investir ou controlar as despesas. É necessário transformar esse conhecimento em comportamento e disciplina.
O dinheiro extra que chega no final do ano pode representar muito mais do que algumas compras ou presentes. Pode ser o primeiro passo para sair das dívidas, iniciar uma reserva de emergência, realizar um projeto ou construir um futuro mais tranquilo.
A grande questão é que o 13º salário passa, as promoções acabam e as festas terminam. Mas as consequências das nossas decisões financeiras permanecem.
No final das contas, a verdadeira conquista não é terminar o ano com mais compras, mas começar o próximo com menos preocupações e mais possibilidades.