
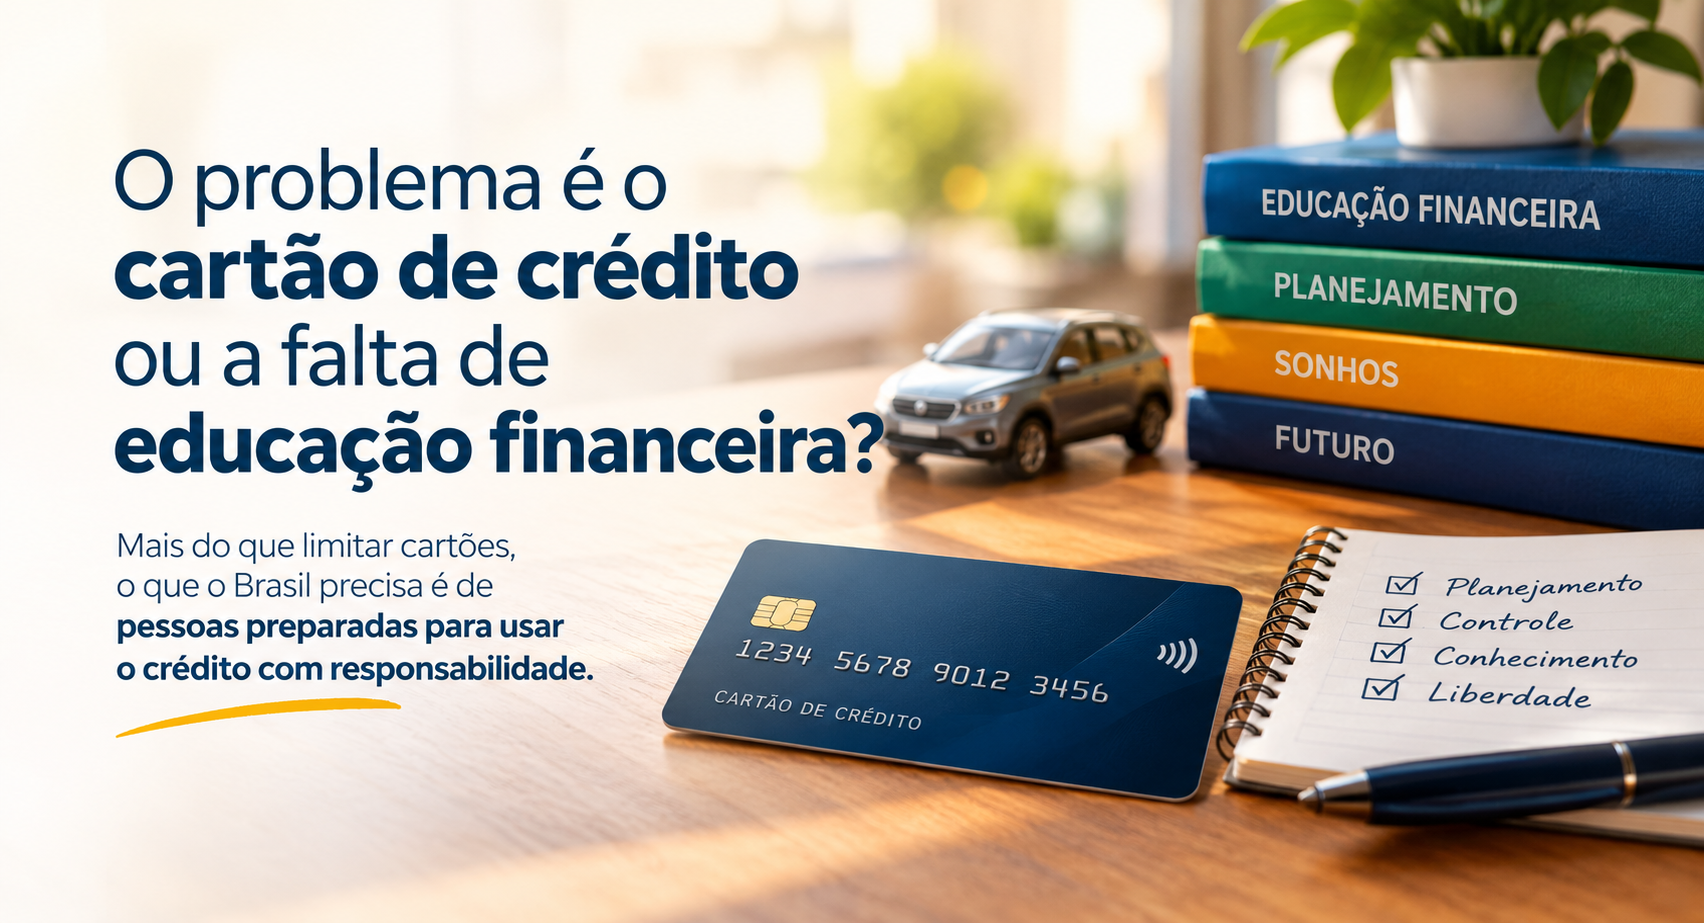
O problema é o cartão de crédito ou a falta de educação financeira?
O Brasil chegou a 83,9 milhões de inadimplentes. Diante desse cenário, será que o problema está no cartão de crédito ou na forma como aprendemos a lidar com o dinheiro?
O cartão de crédito voltou ao centro do debate sobre o endividamento das famílias brasileiras após declarações do presidente Luiz Inácio Lula da Silva sobre a necessidade de limitar a oferta de cartões pelas instituições financeiras. Posteriormente, o presidente esclareceu que cada cidadão poderia ter quantos cartões quisesse e que sua preocupação estava relacionada, principalmente, ao envio de cartões não solicitados e aos juros considerados abusivos.
A discussão é importante, especialmente porque o Brasil enfrenta um cenário preocupante: 83,9 milhões de brasileiros estavam inadimplentes em agosto de 2026, segundo a Serasa, o maior número registrado em toda a série histórica da instituição. Mas diante desses números, precisamos fazer uma pergunta diferente:
Será que o problema é o cartão de crédito ou a falta de educação financeira para utilizá-lo?
O carro não causa o acidente
Imagine uma pessoa comprando um carro e, alguns dias depois, provocando um acidente porque dirigia em alta velocidade, não conhecia as regras de trânsito ou não estava preparada para conduzir o veículo. A culpa seria do carro?
O automóvel é uma ferramenta. O resultado depende, entre outras coisas, da maneira como ele é utilizado. Por isso, para dirigir, não basta comprar um veículo. É necessário treinamento, conhecimento das regras e aprovação para receber uma habilitação.
Com o dinheiro deveria acontecer algo semelhante. O cartão de crédito também é uma ferramenta. O problema começa quando confundimos limite disponível com renda disponível.
Uma pessoa que ganha R$ 3 mil por mês e possui R$ 10 mil de limite no cartão não ganhou R$ 10 mil a mais. Ela apenas recebeu uma possibilidade de antecipar consumo e pagar posteriormente. Parece uma diferença simples, mas ela pode determinar se o crédito será um aliado ou o início de uma dívida.
O limite não é salário
Talvez uma das frases mais perigosas para quem utiliza crédito seja:
“Eu tenho limite, então posso comprar.”
Ter limite significa apenas que uma instituição financeira está disposta a conceder crédito dentro de determinadas condições. A pergunta deveria ser outra:
“Eu tenho capacidade financeira para pagar essa compra?”
Essa mudança de pensamento é educação financeira. Uma pessoa preparada não olha somente para o valor da parcela. Ela avalia o custo total, o impacto daquela prestação no orçamento, o comprometimento da renda nos meses seguintes e sua capacidade de enfrentar um imprevisto. E isso vale para quem possui um cartão ou vários. Ter um único cartão não garante responsabilidade financeira. Assim como ter vários cartões não significa, necessariamente, inadimplência. O que faz diferença é a capacidade de administrar o crédito.
Crédito caro exige conhecimento
Isso não significa ignorar os riscos do cartão. Em agosto de 2026, os juros do rotativo chegaram a 449,4% ao ano, enquanto os juros do cartão parcelado alcançaram 192,1% ao ano, segundo dados divulgados pelo Banco Central. São números que mostram por que entrar no rotativo pode transformar uma dívida relativamente pequena em um problema financeiro muito maior.
Mas quantas pessoas conhecem essas taxas antes de utilizar o cartão? Quantas sabem calcular o custo de uma compra parcelada? Quantas sabem qual percentual da renda pode ser comprometido com prestações? E, principalmente, quantas aprenderam isso na escola? Talvez esta última pergunta seja uma das mais importantes desse debate.
Educação financeira antes da dívida
O Brasil já possui iniciativas de educação financeira nas escolas. A própria Base Nacional Comum Curricular contempla o tema, e o Ministério da Educação criou o programa Na Ponta do Lápis, voltado à educação financeira, fiscal, previdenciária e securitária.
Mas precisamos ir além de simplesmente apresentar conceitos. Precisamos ensinar crianças e jovens a tomar decisões. Como diferenciar desejo de necessidade? Como montar um orçamento? O que são juros? Quando uma parcela cabe no orçamento? O que é uma reserva de emergência? Quando o crédito pode ser útil e quando ele pode se transformar em uma armadilha?
Essas perguntas fazem parte da vida adulta. Portanto, deveriam fazer parte da formação para a vida. Porque o primeiro salário vai chegar. O cartão vai chegar. O financiamento poderá chegar. As oportunidades de consumo vão aparecer. E, em algum momento, também surgirá um imprevisto.
A questão é: essa pessoa estará preparada para tomar boas decisões?
Onde entra o educador e planejador financeiro?
É justamente nesse ponto que o educador e planejador financeiro pode exercer um papel fundamental. Mais do que apresentar produtos financeiros ou simplesmente dizer ao cliente onde investir, esse profissional deve ajudar a pessoa a entender a própria relação com o dinheiro.
O trabalho começa antes dos investimentos. É preciso conhecer a realidade financeira do cliente, entender seus hábitos de consumo, identificar comportamentos que comprometem o orçamento, estabelecer prioridades e, principalmente, transformar conhecimento em comportamento. O cliente precisa aprender a fazer escolhas. Quanto posso gastar? Quanto devo reservar? Quando uma compra parcelada realmente cabe no meu orçamento? Estou utilizando o cartão como ferramenta ou estou antecipando uma renda que ainda não recebi? Tenho uma reserva para enfrentar um imprevisto? São perguntas que fazem parte de um processo de educação financeira.
Nesse sentido, o planejador financeiro atua também como um educador. Ele não deve simplesmente entregar uma planilha pronta, mas ensinar o cliente a compreender seus próprios números e tomar decisões melhores. É uma diferença importante. O objetivo não é criar um cliente dependente do planejador, mas ajudar a formar um cliente financeiramente consciente.
Assim como um professor ensina para que o aluno desenvolva conhecimento e autonomia, o educador financeiro deve ajudar seu cliente a desenvolver a capacidade de tomar decisões mais conscientes ao longo da vida. Por isso, antes de discutir quantos cartões alguém deve ter, talvez seja necessário ensinar o que significa ter crédito. E antes de renegociar uma dívida, é importante compreender por que ela aconteceu e como evitar que volte a acontecer. É nesse processo que o planejador financeiro deixa de ser apenas um profissional que trabalha com números e passa a atuar naquilo que talvez seja ainda mais importante: a mudança de comportamento financeiro.
Não basta apagar o incêndio
Renegociar dívidas é importante. Reduzir práticas abusivas também. Discutir juros e melhorar a transparência do sistema de crédito são medidas necessárias. Mas existe uma diferença entre tratar a consequência e prevenir o problema.
Uma renegociação pode tirar uma família da inadimplência hoje. Educação financeira e planejamento podem ajudá-la a não voltar para a inadimplência amanhã. É como apagar um incêndio e, ao mesmo tempo, ensinar como evitar que ele aconteça novamente. Por isso, talvez a pergunta mais importante não seja: “Quantos cartões uma pessoa deve ter?” Mas: “Quantas pessoas estão preparadas para utilizar corretamente o crédito que possuem?”
O cartão não é o inimigo
Crédito não é necessariamente bom ou ruim. É uma ferramenta. Pode facilitar uma compra planejada, ajudar na organização financeira e atender necessidades legítimas. Também pode antecipar um consumo que não cabe no orçamento e transformar uma pequena dívida em um grande problema. Tudo depende de como é utilizado.
Assim como não precisamos simplesmente eliminar os carros para reduzir acidentes, não basta olhar para o cartão como o único responsável pela inadimplência. Precisamos de instituições financeiras responsáveis, crédito transparente, proteção ao consumidor e políticas públicas.
Mas também precisamos de consumidores preparados para tomar decisões financeiras. O Brasil já possui 83,9 milhões de razões para tratar esse assunto com seriedade. Talvez o maior investimento contra a inadimplência não esteja apenas em renegociar dívidas depois que elas acontecem. Talvez esteja em ensinar antes.
Porque, no trânsito, ninguém acredita que o problema seja simplesmente o carro. Precisamos de bons veículos, boas estradas, fiscalização e, principalmente, condutores preparados. Na vida financeira não deveria ser diferente. O problema não é o cartão que está na carteira. É o conhecimento que está na cabeça de quem o utiliza. E talvez essa seja a verdadeira missão da educação e do planejamento financeiro: não apenas ensinar as pessoas a sair das dívidas, mas ajudá-las a desenvolver conhecimento, consciência e autonomia para não voltar a elas. Educação financeira de verdade não entrega apenas respostas. Ela ensina a fazer melhores perguntas.