
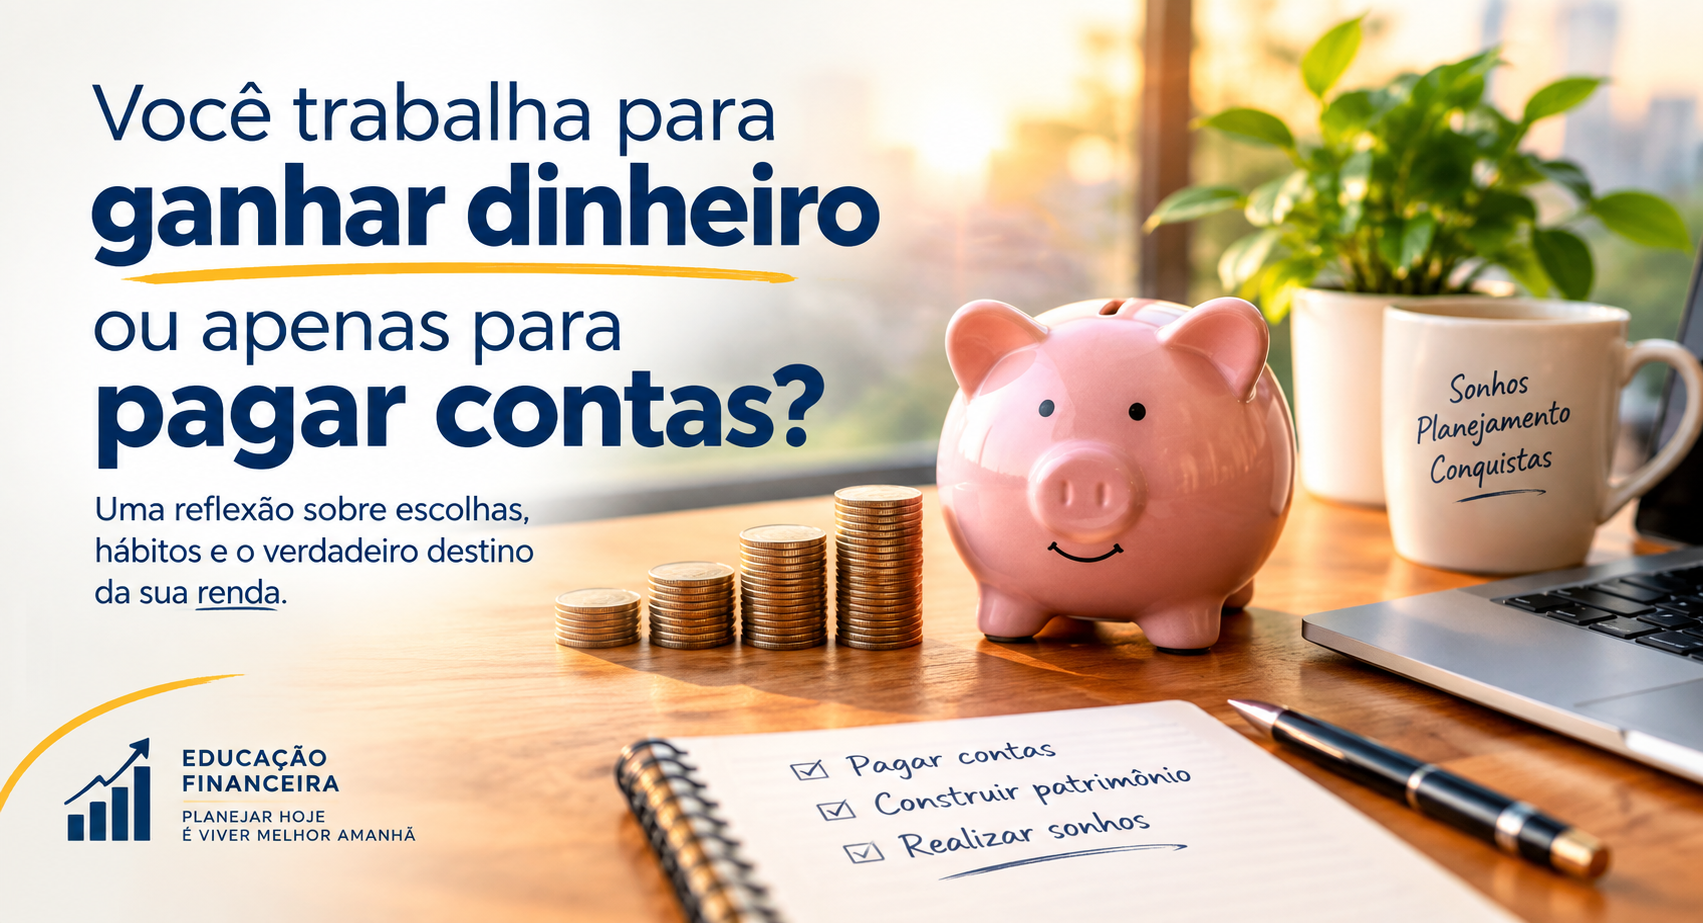
Você trabalha para ganhar dinheiro ou apenas para pagar contas?
Trabalhamos, recebemos, pagamos as contas e começamos tudo novamente. Mas, afinal, quanto do nosso esforço de hoje está construindo o nosso amanhã?
Existe uma rotina que parece normal para milhões de pessoas: acordar cedo, trabalhar, receber o salário, pagar aluguel, financiamento, cartão de crédito, supermercado, escola, combustível, assinaturas e tantas outras despesas. Quando finalmente chega ao fim do mês, quase nada sobrou.
Então começa um novo mês. E o ciclo se repete. O problema é que, quando essa rotina se transforma em padrão, podemos passar anos trabalhando muito sem necessariamente avançar financeiramente.
Trabalhar mais não significa, necessariamente, prosperar mais
É natural pensar que a solução para uma vida financeira apertada é aumentar a renda. E, de fato, ganhar mais pode ajudar muito. Mas existe uma armadilha: quando a renda aumenta e as despesas aumentam na mesma proporção, continuamos exatamente no mesmo lugar.
Um salário maior pode significar uma casa maior, um carro melhor, mais viagens, mais restaurantes, mais assinaturas e mais parcelas. E aquilo que deveria representar uma conquista acaba se transformando em uma nova obrigação. É o chamado aumento do padrão de vida.
Não há nada de errado em querer viver melhor. O problema aparece quando cada aumento de renda é imediatamente comprometido com novos gastos. Nesse cenário, trabalhamos cada vez mais para sustentar um padrão de vida que também cresce cada vez mais.
O salário não deveria ter apenas um destino
Imagine uma pessoa que recebe R$ 10 mil por mês e gasta R$ 10 mil. Ela pode ter uma renda considerada boa, mas sua situação financeira continua vulnerável.
Agora imagine outra pessoa que recebe os mesmos R$ 10 mil, mas consegue organizar sua vida para gastar R$ 8 mil e destinar R$ 2 mil para construir uma reserva, investir ou realizar um projeto futuro.
A diferença não está apenas na renda. Está na destinação do dinheiro. O primeiro trabalha principalmente para manter o presente. O segundo também está fazendo o seu dinheiro trabalhar para construir o futuro. É o que chamamos de viver um degrau abaixo.
E se o seu salário pudesse comprar liberdade?
Talvez essa seja uma das perguntas mais importantes da educação financeira.
Dinheiro não deveria servir apenas para pagar contas. Ele também pode comprar algo que não encontramos nas prateleiras: tranquilidade. Uma reserva financeira pode significar não precisar recorrer ao empréstimo diante de uma emergência. Um investimento pode representar a realização de um projeto daqui a alguns anos. Uma aposentadoria planejada pode reduzir a dependência da renda do trabalho no futuro. E dinheiro guardado para um objetivo pode transformar um sonho distante em algo possível.
Por isso, guardar dinheiro não deveria ser encarado apenas como uma privação. Guardar dinheiro é dar ao seu trabalho de hoje a capacidade de ajudar você amanhã.
O problema não é gastar
Educação financeira não significa deixar de aproveitar a vida. Não precisamos transformar cada compra em motivo de culpa. Não precisamos eliminar o lazer, as viagens, os restaurantes ou aquilo que nos proporciona prazer. O problema está em gastar todo o dinheiro que ganhamos, todos os meses, sem reservar nada para o futuro.
A questão não é simplesmente:
“Quanto eu ganho?”
Talvez seja mais importante perguntar:
“Quanto do que eu ganho permanece comigo depois que o mês termina?”
Porque renda é aquilo que recebemos. Patrimônio é aquilo que conseguimos construir. E existe uma enorme diferença entre as duas coisas.
Trabalhar para viver, e não apenas viver para pagar
Passamos uma parte significativa da nossa vida trabalhando para produzir renda. Por isso, é importante que uma parcela dessa renda tenha uma finalidade diferente de simplesmente pagar as despesas do mês. Pode ser 10%, 15%, 20% ou outro percentual que faça sentido para cada realidade. O importante é começar.
Primeiro, construir uma reserva para imprevistos. Depois, estabelecer objetivos de médio e longo prazo. E, gradualmente, transformar uma parte da renda do trabalho em patrimônio.
Porque chega um momento em que precisamos fazer uma pergunta incômoda:
Se eu parar de ter renda por alguns meses, minha vida financeira continua funcionando por quanto tempo?
Se você não tiver esta resposta ou se o tempo de vida financeira for curta, talvez não seja apenas uma questão de ganhar mais. Talvez seja hora de repensar o destino do dinheiro que já recebemos.
Afinal, para que estamos trabalhando?
Trabalhar é muito mais do que receber um salário no final do mês. Trabalhamos para realizar sonhos, cuidar da família, conquistar objetivos, ter segurança e, principalmente, construir a possibilidade de escolher. O dinheiro deveria ser uma ferramenta para nos aproximar dessa liberdade, e não uma corrente que nos obriga a trabalhar cada vez mais apenas para manter as contas em dia.
Por isso, talvez a pergunta mais importante não seja “quanto você ganha?” Mas sim: “Quanto do seu trabalho de hoje está construindo a vida que você deseja viver amanhã?”
Se a resposta for “quase nada”, não significa que você fracassou. Significa apenas que existe uma oportunidade de mudar a rota. Porque trabalhar para ganhar dinheiro é necessário. Mas trabalhar apenas para pagar contas não deveria ser o nosso projeto de vida.