
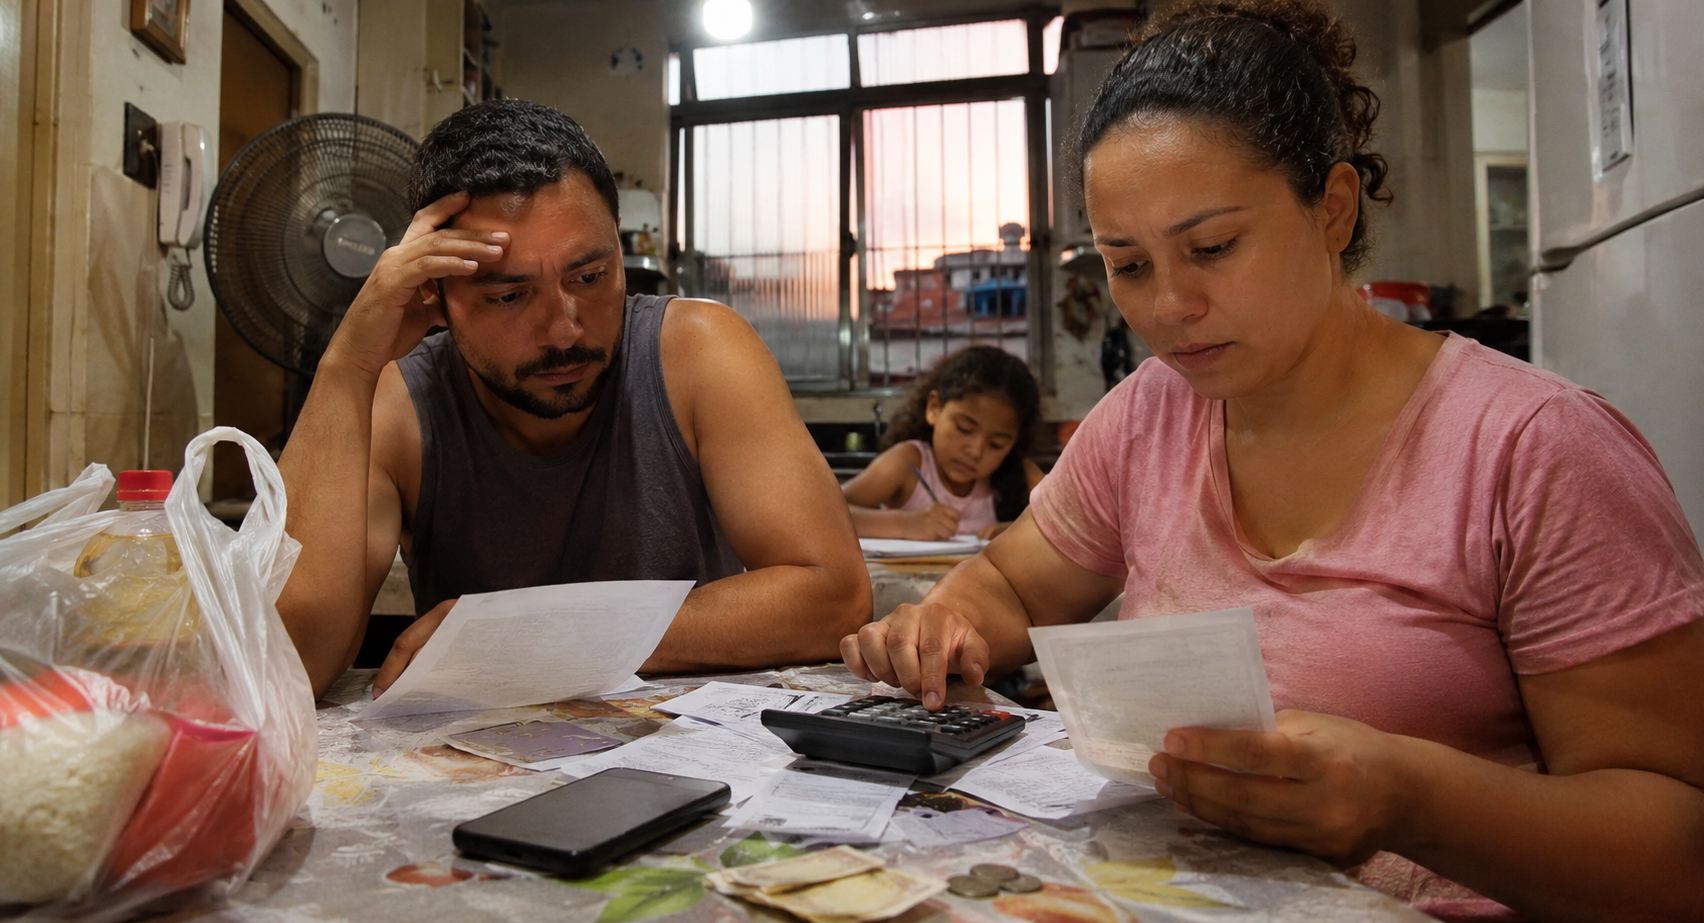
O Brasil atingiu um novo recorde de inadimplência. Segundo o Mapa da Inadimplência da Serasa, referente a setembro de 2026, aproximadamente 84,2 milhões de brasileiros possuem dívidas em atraso. Juntos, esses consumidores acumulam R$ 597,4 bilhões em débitos, com uma média de R$ 7.093,83 por pessoa.
O número representa um crescimento de 6% em relação ao mesmo período do ano passado e chama atenção para uma realidade que faz parte do dia a dia de milhões de famílias brasileiras: a dificuldade de equilibrar a renda com as despesas e manter os compromissos financeiros em dia.
Entre os fatores que contribuem para esse cenário estão o aumento do custo de vida, os juros elevados, a perda de renda, os imprevistos e a falta de planejamento financeiro. Embora a inflação tenha apresentado comportamentos diferentes ao longo dos últimos anos, os aumentos acumulados nos preços continuam pesando no orçamento de muitas famílias.
Basta observar despesas comuns, como alimentação, transporte, energia elétrica e moradia. Quando esses gastos aumentam e a renda não acompanha na mesma proporção, o orçamento fica mais apertado. E, quando não existe uma reserva financeira ou um planejamento adequado, qualquer imprevisto pode levar ao uso do cartão de crédito, do cheque especial ou de empréstimos.
Os dados da Serasa também mostram que bancos e cartões de crédito representam 27,16% das dívidas em atraso, seguidos pelas financeiras, com 20,66%, e pelas contas básicas de água, energia elétrica e gás, com 20,32%. Isso demonstra que a inadimplência não está relacionada apenas ao consumo, mas também às dificuldades enfrentadas pelas famílias para manter despesas essenciais.
Diante dessa realidade, existe uma questão importante que precisamos compreender: nem tudo o que afeta nossa vida financeira está sob nosso controle.
Não podemos determinar a inflação, a taxa de juros da economia, a cotação do dólar ou o preço dos produtos que encontramos nos supermercados. Esses são fatores externos que podem influenciar diretamente o nosso poder de compra.
Entretanto, existe uma parte da vida financeira sobre a qual podemos agir: a maneira como administramos o dinheiro, organizamos nossas despesas e tomamos decisões.
Isso não significa que o planejamento financeiro seja capaz de resolver sozinho problemas como desemprego, baixa renda ou aumento do custo de vida. Mas conhecer a própria realidade financeira permite identificar dificuldades, estabelecer prioridades e buscar soluções antes que os compromissos se tornem ainda maiores.
Muitas pessoas, por exemplo, sabem quanto recebem todos os meses, mas não conseguem identificar exatamente para onde o dinheiro está indo. Outras comprometem parte da renda com pequenas parcelas que, somadas, acabam consumindo uma parcela significativa do orçamento.
Há também quem utilize o cartão de crédito como complemento da renda, sem perceber que as compras realizadas hoje precisarão ser pagas nos próximos meses.
Por isso, o planejamento financeiro começa com uma atitude simples: conhecer os próprios números. É necessário identificar quanto entra, quanto sai, quais despesas são essenciais, quais podem ser ajustadas e quais compromissos precisam de maior atenção.
Para quem já está endividado, o primeiro passo é levantar todas as dívidas, identificar os valores, as taxas de juros e as consequências do não pagamento. Também é importante compreender como essas dívidas surgiram, pois quitar um compromisso sem mudar o comportamento que contribuiu para o problema pode fazer com que a situação se repita.
Mas a educação financeira não deve ser procurada apenas por quem está enfrentando dificuldades. Ela também é importante para quem deseja organizar melhor a renda, construir uma reserva de emergência, realizar sonhos e começar a investir.
É justamente com essa proposta que a Edias Educação realizará, neste sábado, 7 de novembro, o evento presencial Pilares do Dinheiro, em Feira de Santana.
O encontro acontecerá no Hotel ibis Feira de Santana, das 14h às 18h, reunindo orientações e atividades práticas para ajudar os participantes a compreender sua situação financeira e desenvolver hábitos mais conscientes.
Durante o evento, serão trabalhados temas como organização do orçamento, controle das despesas, administração de dívidas, uso do cartão de crédito, empréstimos, reserva de emergência, definição de metas e primeiros passos no mundo dos investimentos.
A proposta é que cada participante compreenda como suas decisões financeiras influenciam os resultados que deseja alcançar e identifique atitudes que pode começar a colocar em prática.
Afinal, assumir o controle da vida financeira não significa controlar tudo o que acontece na economia. Significa aprender a tomar decisões melhores diante da realidade que cada pessoa enfrenta.
O recorde de 84,2 milhões de inadimplentes reforça a necessidade de ampliar o acesso à educação financeira no Brasil. Mais do que conhecer números e conceitos, é preciso transformar esse conhecimento em atitudes que contribuam para uma vida financeira mais organizada.
Não temos controle sobre a inflação ou sobre todas as mudanças da economia, mas podemos desenvolver o conhecimento e os hábitos necessários para administrar melhor o nosso dinheiro.
O evento Pilares do Dinheiro será uma oportunidade para quem deseja iniciar essa transformação ou dar novos passos em sua organização financeira.
Para saber mais sobre o evento e garantir sua participação, acesse a página de inscrições do Pilares do Dinheiro, disponível no Portal Bahia Bahia.